Hiển thị các bài đăng có nhãn Tài chính. Hiển thị tất cả bài đăng

Thứ Tư, 20 tháng 8, 2014

Vàng 2014: Một năm với nhiều chuyển đổi (P2)


13.  Việc áp dụng chính sách nới lỏng tiền tệ sẽ không làm cho Fed bị suy yếu.
14. Thay vào đó, một “gold band" có thể sẽ là công cụ tiếp theo mà Fed sẽ đưa ra, một khi nền kinh tế suy yếu.
15. Một “biên độ giá vàng" chỉ đơn giản là một hình thức để nâng giá trị của vàng.Trong tình huống khẩn cấp, FED có thể được Bộ Tài chính Mỹ cho phép để nhanh chóng thiết lập một biên độ giao dịch tương đối cao đối với vàng, có thể là khoảng từ 1500 USD đến 1800 USD. Đó sẽ là một tin nóng đối các nhà đầu tư vàng bạc,nhưng có lẽ đây lại không phải là tin tốt cho những ai đầu tư lướt sóng với đòn bẩy lớn trên COMEX.
16.  (bấm vào đây để xem biểu đồ). Đó là biểu đồ GDXJ hàng ngày. Trong thời gian vừa qua, hầu hết các mặt hàng đã bị giảm giá khá mạnh, trong khi lượng vàng dự trữ cho ta thấy khả năng phục hồi là rất lớn. Lưu ý khi các đường màu xanh lá cây đi lên nghĩa là nên đầu tư.

Thứ Hai, 18 tháng 8, 2014

Một Kế Hoạch trong Sản Lượng


Mặc dù chúng tôi sẽ không bao giờ phủ nhận rằng thị trường thường xoay quanh các sự xúc tác từ bên ngoài,  như chúng tôi đã ghi nhận gần đây – họ thường là  những kẻ chủ mưu của các thế lực lớn tại cuộc chơi. Đối với mỗi khoảng thời gian thì một thị trường  nhận thấy được phần lớn là do các tin tức hoặc các sự kiện địa chính trị, chúng ta có thể tham khảo 50 trường hợp khác nhau trong đó một sự phát triển tương tự không có tài liệu ảnh hưởng.

Từ quan điểm của chúng tôi, hôm qua là một ví dụ hoàn hảo trong một sự bên ngoài ở Ukraine, đây là động lực tồn tại có sẵn trong các điều kiện thị trường tài chính. Dựa trên sự phân tích so sánh của chúng tôi trong 10 năm về sự gia tăng sản lượng các tháng trước đó, hiện nay các sự sụp đổ thực sự đến như không ngờ tới. Trong thực tế nó đến đúng ngay trên kế hoạch.

Thứ Năm, 14 tháng 8, 2014

Các Cuộc Chiến Tranh Tiền Tệ: Một Cuộc Đua Xuống Đáy


“Việc in đồng Dollar ở trong nước Mỹ nghĩa là lạm phát cao hơn ở Trung Quốc, giá lương thực cao hơn ở Ai Cập và các bong bóng chứng khoán ở Brazil. In tiền có nghĩa là khoản nợ của Mỹ đang mất giá vì vậy người cầm thẻ tín dụng ở nước ngoài sẽ được trả lại bằng dollar rẻ hơn. Sự mất giá đồng tiền có nghĩa là tỷ lệ thất nghiệp tăng cao hơn trong việc phát triển nền kinh tế như việc xuất khẩu sẽ trở  đắt hơn đối với người Mỹ. Các kết quả lạm phát cũng cho thấy giá cao hơn cho các đầu vào cần thiết trong việc phát triển kinh tế như đồng, bắp , dầu và lúa mì. Các nước đã bắt đầu chiến đấu chống lại lamh phát của Mỹ gây ra thông qua trợ cấp, thuế và kiểm soát vốn; các cuộc chiến tranh tiền tệ đang mở rộng nhanh chóng.” – Jim Rickards, các cuộc chiến tranh tiền tệ.

Thứ Tư, 13 tháng 8, 2014

Cổ phiếu đang tăng mạnh, chỉ số Dow Jones lên đến 105

Cổ phiếu đang tăng mạnh.
Chỉ số Dow Jones tăng 101 điểm, chỉ số S&P500 tăng 13 điểm, và chỉ số Nasdaq tăng 39 điểm.
Thị trường vẫn tăng điểm bất chấp mộ số thông tin kinh tế không khả quan từ Mỹ và khắp thế giới.
Qua một đêm, GDP quý II của Nhật Bản đã bị rớt 6,8% so với mức trung bình hàng năm. Sự suy giảm này đã được tính trước, do Nhật Bản ban hành loại thuế tiêu thụ mới trong tháng tư, nhưng một sự suy giảm nghiêm trọng vẫn xảy ra đối với nền kinh tế lớn thứ ba thế giới, với mức tăng trưởng 6,1% hàng năm trong quý đầu tiên.

Thứ Ba, 12 tháng 8, 2014

Hong Bang Fund Index 12-08-2014

Chứng Khoán Mỹ :
Chứng khoán Mỹ tiếp tục quá trịnh phục hồi ngắn hạn như dự kiến, khả năng giai đoạn này sẽ kéo dài thêm hai tuần nữa trước khi USD Index trở lại xu hướng tăng điểm chủ đạo.
Biểu đồ 01 : Chứng khoán Mỹ sẵn sàng cho một đợt phục hồi ngắn hạn

Chủ Nhật, 10 tháng 8, 2014

Nền kinh tế vẫn đang ở trong một con sóng mạnh về tài chính

Trong mục gần đây tờ báo “The Opposite of Stagflation” Paul Krugman đã nói rằng:
"Một trong những điều thực sự tuyệt vời (và thất vọng) về cuộc đại suy thoái và hậu quả của nó đã được nhiều nhà kinh tế nhấn mạnh liên tục rằng đó là bằng cách nào đó đã làm nguồn cung sụt giảm, điều này được gây ra bởi những hành động sai trái của chế độ Obama hoặc một cái gì đó khác nữa. Cuộc đại suy thoái này có xu hướng đến từ những người người  đã chứng kiến tình trạng lạm phát trong những năm 1970 và đã bác bỏ vĩnh viễn  tất cả mọi thứ của kinh tế học Keynes.
Vì vậy, tôi nghĩ rằng sự sụt giảm gần đây cho thấy tất cả các dấu hiệu đặc trưng của một cú sốc về cầu; đặc biệt, tỷ lệ thất nghiệp tăng cao có liên quan với  giảm lạm phát -. trái ngược với lạm phát đình đốn "

Thứ Bảy, 28 tháng 6, 2014

Các Thợ Mỏ Nam Phi Bỏ Hội Đồng Vàng Thế Giới Về Chi Phí


Gold Fields Ltd. (GFI) bỏ Hội đồng vàng thế giới để tiết kiệm tiền. AngloGold Ashanti Ltd. (ANG), nhà sản xuất kim loại lớn thứ ba thế giới, cũng đã bỏ tổ chức.

Gold Fields quyết định “hoàn toàn là một vấn đề về chi phí”, phát ngôn viên Willie Jacobsz cho biết qua điện thoại vào ngày hôm nay. Mỗi thành viên phải trả cho mỗi ounce kim loại được sản xuất ra và với tất cả sự cắt giảm chi phí chúng ta đã nhìn thấy, đặc biệt ở đây là Gold Fields, chúng ta đã có một cái nhìn rất cẩn thận về thành viên của chúng ta của tất cả các loại của các tổ chức trên toàn thế giới”. Stewart Bailey phát ngôn viên của AngloGold không thể đưa ra bình luận.

Hội đồng vàng là ngành công nghiệp vàng có tổ chức thị trường phát triển và các thành viên bao gồm tập đoàn vàng Barick và tập đoàn Newmont Mining, nhà sản xuất lớn nhất.  Hội đồng “hối tiếc” về sự khởi hành, được cho biết vào hôm nay trong một tuyên bố gửi qua email. “Chúng tôi cảm ơn họ vì tất cả sự hỗ trợ của họ và hy vọng rằng sẽ có một cơ hội trong tương lai để chào đón họ trở lại”.

AngloGold và Gold Fields đã được cắt giảm chi phí trong năm qua khi họ tìm cách điều chỉnh giá vàng  và nó đã giảm xuống 21% kể từ đầu năm ngoái.

Gold Fields giám đốc điều hành Nick Holland người dẫn đầu hội đồng đã thông qua cái gọi là tất cả chi phí báo cáo cho các thợ mỏ vào năm ngoái để cung cấp cho các nhà đầu tư hiểu rõ hơn về lợi nhuận của nhà sản xuất và giúp họ so sánh được hiệu suất. Chi phí này vượt qua chi phí tiền mặt truyền thống bởi vì chúng bao gồm kinh phí như chi phí đầu tư, quản lý và khai thác.

By : Kenvin Crowley

Nguồn: http://www.bloomberg.com/news/2014-06-27/south-african-miners-quit-world-gold-council-on-cost-pressures.html

Chế ngự thị trường


Một bản báo cáo gần đây được đưa ra bởi Diễn đàn Chính thức về các tổ chức Tiền Tệ và Tài Chính (OMFIF) có tên Nhà Đầu tư Công Khai Toàn Cầu 2014 đã thảo luận về các chiến lược đầu tư của 400 nhà đầu tư chính phủ chia ra trong 157 NH Trung Ương và 156 quỹ lương hưu Chính Phủ và 87 quỹ đảm bảo thịnh vượng quốc gia với 29 nghìn tỉ đô la Mỹ sẵn có. Chúng tôi thường giả định rằng quỹ lương hưu chính phủ và các quỹ đảm bảo thịnh vượng quốc gia được đầu tư để tối đa hóa lợi nhuận và không được sử dụng vì các mục đích chính trị và kinh tế khác, nhưng cùng lúc đó cũng không thể phản ánh được về các ngân hàng trung ương.

Theo báo cáo OMFIF, nguyên do chủ yếu khiến các NHTW hiện tại đang đầu tư một mảng rộng các tài sản hơn bao gồm cả việc mong muốn đạt được lợi tức lớn hơn trong một môi trường với tỉ lệ lãi suất thấp và các lý do địa chính trị mà qua đó người góp vốn ở các công ty nước ngoài được thực hiện vì các mục đích chiến lược. Tuy nhiên, các NHTW là một đường ống dẫn cho việc quản lý tài chính của chính phủ đối với một nền kinh tế và chức năng nhìn chung đã bị hạn chế đối với việc xác định tỉ lệ lãi suất, sự lưu hành tiền tệ và giám sát tín dụng ngân hàng. Quản lý đơn vị tiền tệ nước ngoài và giao dịch vàng gần đây rất u ám với những chức năng thường xuyên được quản lý bởi bộ tài chính của chính phủ trong một quỹ bình ổn giá ngoại tệ. Vì vậy một NHTW đầu tư vào cổ phần rõ ràng là một trường hợp của nhiệm vụ leo thang.

Có lẽ chúng ta không nên bị ngạc nhiên rằng những người thuộc Ngân Hàng Trung Quốc với 3.9 ngàn tỉ đô la Mỹ, Quản lý Nhà nước về quỹ ngoại hối đang giành lấy các cổ phần vốn ở các công ty Châu Âu và các công ty khác nhưng chúng ta nên chú ý rằng các NHTW như là NH Thụy Sĩ, Đan Mạch và Italia cũng đang đầu tư một lượng lớn tiền vào cổ phần vốn. Những NHTW khác vẫn chưa mua những cổ phần sẽ theo dõi lãi suất và phân tích tiềm năng lợi nhuận của đầu tư cổ phần như là một công cụ lệ thuộc cho quản lý thị trường.

Sẽ dễ hơn cho Fed, NHTW Châu Âu ECB hoặc Ngân Hàng Anh mua các cổ phần nếu như dấu vết đã được thể hiện rõ ràng bởi những ngân hàng trung ương nhỏ hơn và có danh tiếng. Có lẽ một nhà phân tích tại NH thanh toán quốc tế sẽ mở cánh cửa bằng cách viết về chủ đề này. Với thất bại thảm hại của chính sách tiền tệ trong việc kích thích những nền kinh tế lớn đã phát triển, chắc chắn chỉ còn vấn đề là thời gian trước khi phần “con” được giữ sống sót với công cụ mới này.

Việc gia tăng cổ phần dường như không có gì để phàn nàn. Nếu ECB có thể giúp điều chỉnh lại cơ cấu vốn của các ngân hàng trong khu vực đồng Euro bằng cách tán thành đối với các vấn đề về vốn, liệu còn gì không được như vậy nữa? Nếu một tập đoàn công nghiệp thất bại được đưa cho một hợp đồng cho thuê dài hạn bằng một chiến lược hỗ trợ trả cổ phần được bởi một ngân hàng trung ương, hãy nghĩ về việc rất nhiều việc làm đã được cứu vớt mà không cần một chi phí cụ thể nào. Bằng cách đưa ra đơn vị tiền tệ chính phủ để hỗ trợ việc đầu tư công nghiệp, ước mơ của Keynes được chỉ ra trong kết luận của ông trong lý thuyết Tổng quát cuối cùng có thể được thực hiện, với việc tuyên bố thay thế những người cất giữ đáng khinh như là nguồn của quỹ cho đầu tư công nghiệp.

Việc thâu tóm cổ phần bởi các NHTW, các quỹ lương hưu của chính phủ và các quỹ thịnh vượng quốc gia tạo sức mạnh lớn để xoay chuyển đường hướng của nhà nước; tất cả những gì được yêu cầu có một chút hợp tác liên ngành và với 29 ngàn tỉ đô la Mỹ (và đang tăng lên) có thể sẽ được hoạt động đầy đủ cuối cùng. Sự can thiệp này có thể gia tăng cho đến khi chính phủ kết thúc như một cổ đông lớn trong phần lớn các công ty lớn. Chỉ riêng Quỹ lương hưu của Chính phủ Na uy đang mua 5% mỗi một công ty Châu Âu lớn có niêm yết trên thị trường chứng khoán.

Vì vậy, đừng đánh giá thấp tiềm năng của việc can thiệp sâu của chính phủ. Các chính trị gia và những nhà tư bản thân thiết sẽ tận hưởng việc tư bản hóa có sự bảo trợ của chính phủ này, điều sẽ đảm bảo để chế ngự các thị trường đi xuống và thúc đẩy quyền chọn cổ phiếu. Không may là ý tưởng lý tưởng này đang ở trong một thực tế kinh tế rất thách thức với những hậu quả cuối cùng đã được kể ra.


 By Alasdair Macleod


Dịch bởi : KT Katy

Thứ Ba, 24 tháng 6, 2014

Thị Trường Thuế Tăng


Bạn có thể thuê nhiều căn biệt thự ở Pháp hiện nay nó thực sự rẻ cho mọi người, người có tiền dường như họ đã chuyển đi nước khác. Đảng lao động ở Anh đang đề xuất 2% thuế bất động sản. không có thuế bất động sản ở Anh và Pháp. Đây thực sự là sự bắt đầu tới xu hướng chậm trong giá bất động sản ở chính thủ đô London và là một sự cốt lõi đang được san bằng ra, những vùng ngoại ô là không quá xa ngay sau đó. Tuy nhiên, cảm thấy rằng mọi thứ đang tốt ở London là một sự rõ ràng khi chúng ta bước cao với chu kỳ kinh doanh này vào tháng 11 năm 2015.
Không còn nghi ngờ gì, ở mọi nơi bạn nhìn thấy thuế tăng lên. Không có chính phủ dường như là sự chuẩn bị để cải cách hoặc thậm chí giải quyết các chi phí gia tăng liên tục của chính phủ. Thậm chí có một vài người còn chết não nên sự thiết kế của chính phủ là không bền vững. Nếu bạn có 10 cảnh sát và 5 người nghỉ hưu, bạn vẫn phải trả tiền hưu trí cho họ và sau đó thuê thêm 5 lái xe chi phí của chính phủ bây giờ tới 15 lương của công an. Điều này không thể duy trì mãi và tất cả họ đều nhìn thấy được là một hố không đáy của việc đóng thuế.

By : Martin Armstrong

Nguồn : http://armstrongeconomics.com/2014/06/23/bull-market-in-taxes-2/ 

Thứ Hai, 23 tháng 6, 2014

Tại Sao Tuần Trước Iraq, Amazon Và Fed Đã Đưa Ra Tin Tức Mới


Bình luận 10 sự kiện thị trường đã dao động lớn nhất từ đầu tư tới các tiện ích tới thể thao.

Trong cuộc sống các thị trường tài chính là không bao giờ nhàm chán. Các sự kiện lớn trên thế giới cung cấp định hướng cho các hàng hóa và chứng khoán, nhưng thường có những thứ khác xảy ra có thể gây áp lực ngược về giá.

Và nó rất quan trọng cho các nhà đầu tư để tránh các phản ứng thái quá tới danh sách hàng ngày của các tiêu đề đáng báo động, theo bài Howard Gold, vào thứ năm đã chỉ ra rằng (hầu như) mọi thứ đều tốt.

Dưới đây bao gồm 10 điều quan trọng nhất đã xảy ra trong tuần qua. Chúng ta tập trung trên các sự kiện của thị trường, nhưng cũng sẽ bao gồm các đối tượng phi thị trường quan tâm rất lớn đối với độc giả theo dõi thị trường.
Iraq
Ở Iraq có những sự kiện diễn ra nhanh chóng nhấn mạnh những  cái có vẻ như là mỉa mai và bi thảm đến kết thúc chiến tranh Iraq mà quân đội Mỹ đang chiến đấu tại quốc gia đó trong tám năm qua, với gần 32.000 người bị thương và hơn 4.000 người chết, với chi phí hơn 1 nghìn tỷ USD , theo một ước tính của Cơ quan Nghiên cứu Quốc Hội tháng 3 năm 2011 (cuối cùng của quân đội Mỹ tại tháng 12 năm 2011).
Tuần này nhóm chiến binh Sunni mà tự gọi mình là nhà nước hồi giáo Iraq và Syria, hoặc ISIS, tấn công nhà máy lọc dâù lớn nhất của Iraq và bao quanh nó, đặt bẫy bên trong cho các nhân viên chính phủ. Các phiến quân đã nhanh chóng thực hiện trên phần lớn của đất nước, và không có sự hiện diện của Mỹ tại Iraq, đồng minh quan trọng nhất của chính phủ đã là Iran.
Vào thứ 5 Tổng thống Obama cho biết ông sẽ gửi lên đến 300 cố vấn quân sự để hỗ trợ chính phủ Iraq.

Tổng thống cũng cho biết ông sẽ gửi ngoại trưởng John Kerry tới Trung Đông để chống đỡ hỗ trợ cho một chính phủ Iraq sẽ thu hẹp khoảng cách giữa các phe phái Sunni và Shiite.
Những vấn đề với việc ngoại giao trở nên vô nghĩa nó có thể không có hiệu lực khi các sự kiện trên chuyển dịch quá nhanh chóng. Cuộc nổi dậy của người Sunni chống lại sự thống trị của chính phủ Shiite đã được chuẩn bị từ lâu, và không những các phiến quân mà còn cả Iran dường như đang trong tâm thế đàm phán.
Ngoài ra nó dẫn đên việc mất tinh thần rất nhiều với Mỹ việc đổ máu ở Iraq và sự tàn lụi của giá cả nên kinh tế bây giờ nó như là sự lãng phí đến tổng nền kinh tế, sự không chắc chắn có thể tiếp tực đẩy giá dầu tăng lên cao. Dầu thô Bren CLQ$ 0,44% giao trong tháng 8 trên sàn giao dịch New York, tăng 1% trong tuần giá là 106,83 $ một thùng. Đó là mức giá cao nhất trong 9 tháng qua.
Thứ 5 Bill Gunderson thảo luận về Những rủi ro và cơ hội gắn liền với các sự kiện tại Iraq.

Dự Trữ Liên Bang

Ủy ban thị trường mở liên bang vào hôm thứ tư công bố dự trữ liên bang sẽ cắt giảm mua hàng tháng dài hạn trái phiếu kho bạc Mỹ từ 5 tỷ Usd đến 20 tye Usd và mua của cơ quan chứng khoán được thế chấp dài hạn bởi 5 tỷ USD đến 15 tỷ USD. Những động thái này là phù hợp với kế hoạch của Ngân hàng Trung Ương để hoàn thành mức xuống của “QE3” mua trái phiếu của mình vào cuối năm 2015.

Cục dự trữ liên bang Mỹ bắt đầu mở rộng ngoại bảng lớn vào tháng 9 năm 2012, mua trái phiếu với tốc độ 85 tỷ USD mỗi tháng cho đến khi nó công bố cái gọi là giảm dần trong tháng 12. Dự đoán các thông báo tháng 12 đẩy năng suất thị trường lên 10 năm tín phiếu kho bạc lên 118 điểm cơ bản trong thời gian năm 2013 với 3,04% vào cuối năm nay. Năm nay, sản lượng 10 năm qua đã đảo chiều, kéo xuống còn 2,63%.

Trong khi đó, Ngân hàng Trung Ương  đã ngắn hạn lãi suất quỹ liên bang trong một loạt các phạm vi từ không đến 0,25% từ cuối năm 2008. Chủ tịch Dự trữ liên bang Janet Yellen ch thất Tỷ lệ quỹ lien bang vẫn còn trong phạm vi hiện tại của nó cho đến giũa năm 2015, và sau đo tăng dần.
Như chúng ta thấy trong năm nay, kết thúc cấp phát của QE3 đã không gây ra lãi suất dài hạn để nhảy, và nhiều nhà đầu tư kỳ vọng lãi suất vẫn thấp trong nhiều năm. Đối với những nhà đầu tư , quỹ tín thác đầu tư bất động sản, hoặc REITS vẫn còn hấp dẫn, như chúng ta đã thảo luận ở một vài tuần trở lại đây khi niêm yết REITs thế chấp trả cố tức lên đến 19%.

Vàng

Giá vàng GCQ4 0,03% giao tháng 8 trên sàn giao dịch New York tăng 3% trong tuần lên đến 1.315,10 một ounce, phản ánh sự không chắc chắn ở Iraq và khả năng lãi suất sẽ vẫn ở mức thấp trong một thời gian dài.

Chúng ta cùng xem về năm lý do Fed không gặp rắc rối bởi lạm phát sẽ cho cái nhìn chi tiết về Rex Nutting về lý do tại sao các nhà sản xuất chính sách dự trữ liên bang không có khả năng để cho một sự cố làm cho lạm phát thay đổi kế hoạch lãi suất của họ.

Nó vẫn được nhìn thấy những gì còn hiệu lực, nếu có, áp lực giảm giá kim loại khác có thể là vàng. Ngân hàng Phương Tây và chính quyền Trung Quốc đang điều tra. Một sự gián đoạn thương mại từ cuộc điều tra có thể dẫn đến sự sụt giảm giá lớn của kim loại. sau đó một lần nữa, khía cạnh kỹ thuật thương mại của vàng dường như được hỗ trợ giá giũa các thương nhân Trung Quốc.

Điện thoại chữa cháy của Amazon

Cổ phiếu của Amazon.com ít biến động ở tại mức 324,20 $ trong tuần sau khi Giám đốc điều hành Jeff Bezos vào thứ tư công bố cho các nhà internet bán lẻ về điện thoại chữa cháy, chạy trên google Inc’s. hệ điều hnahf Android.

Chiếc điện thoại này có nhiều tính năng mới, bao gồm cả “quan điểm năng động” công nghệ để cải thiện hình ảnh màn hình, và con đom đóm, được thiết kế để xác định đối tượng được quan sát bởi người sử dụng để làm cho nó dễ dàng mua các mặt hàng thông qua Amazon.

Điện thoại mới đi kèm với 12 tháng miễn phí của dịch vụ Amazon Prime, cũng như dịch vụ Amazon Cloud không giới hạn trong một thời gian hạn chế cho khách hàng đăng ký.

Điện thoại chữa cháy có vẻ như không phải để thay đổi một trò chơi trong cuộc cạnh tranh điện thoại thông minh, và nó luôn luôn là khó khăn để người tiêu dùng chuyển đổi các thiết bị, đặc biệt là khi giới hạn một tàu sân bay duy nhất, AT & Wireless.

Nhưng Amazon biết khách hàng của mình, và công ty đã thể hiện qua Kindle rằng nó là một đối thủ cạnh tranh phần cứng, sẵn sang chịu lỗ một thời gian dài để xây dựng thị phần.


By : Phylip Van Doorn

Nguồn :http://www.marketwatch.com/story/why-iraq-amazon-and-the-fed-made-news-this-week-2014-06-21

Thứ Bảy, 21 tháng 6, 2014

Họ đang nói dối chúng ta – Phần 1: Thất nghiệp

Một trong những điều gây khó chịu về báo cáo theo tháng về tỉ lệ thất nghiệp là cách mọi người đang tập trung vào những con số sai lầm. Mẫu tin đưa rằng “tỉ lệ thất nghiệp đang giảm…” nghe có vẻ như rất tuyệt trong khi một phần nhỏ mà hầu như không ai đọc cả lại giải thích phần lớn của sự cải thiện đó là do người lao động thoái lui khỏi thị trường lao động. Con số về lượng việc làm mới được tạo ra thường là nhỏ hoặc âm.

Cũng dễ hiểu rằng là mặc dù không đáng ngưỡng mộ nhưng chính phủ đang cố gắng để phục hồi các con số kinh tế để khiến cục diện trông có vẻ tốt hơn. Điều gây ra sự khó hiểu đó là tại sao các phương tiện truyền thông – cho dù công việc của họ là phải nói lên sự thật lại đang cố gắng nói dối về sự việc trên.
                    
Ví vậy mà rất đáng chú ý khi ai đó thực sự xem xét các số liệu như tờ New York Times đã thực hiện hôm nay:

“Đo lường sự phục hồi? Tính lượng người được tuyển dụng chứ không phải là số thất nghiệp

Tỉ lệ thất nghiệp tại Soul Carolina giảm xuống còn 5.3% vào tháng tư, thấp hơn tỉ lệ vào tháng 12 năm 2007 thời điểm mà tỉ lệ đó đạt 5.5% ngay trước thời điểm đại suy thoái.

Tuy nhiên, báo cáo về tỉ lệ người lớn có việc làm tại Soul Carolina hầu như ít phục hồi.

Sự đối lập tương tự cũng thấy rõ ở phần lớn các bang. Tỉ lệ thất nghiệp, tỉ lệ phổ biến nhất về chỉ số liên quan đến thị trường lao động, đang gần đến điểm trước đáy suy thoái. Nhưng tỉ lệ người lớn có việc làm hay tỉ lệ tuyển dụng dường như còn ít khả quan hơn.

Lý do là những con số đó không hẳn là hai mặt của cùng một đồng xu. Tỉ lệ tuyển dụng chỉ ra con số về mỗi người với một công việc, trong khi tỉ lệ thất nghiệp chỉ đếm những người thực sự đang tìm kiếm việc làm. Tỉ lệ này không tính phần lớn những người đang thất nghiệp.

Sau phần lớn những đợt suy thoái, số lượng người dịch chuyển trong sự đồng bộ hóa như tỉ lệ dân số không làm việc hay tìm việc làm hầu hết là không thay đổi. Nhưng sau cú suy thoái này, tầng trung gian đã tăng vọt vì ít người cố gắng tìm kiếm việc làm hơn.

Hậu quả là, tỉ lệ tuyển dụng trở nên chính xác hơn để thể hiện sự trì trệ của quốc gia và có lẽ mãi mãi không hoàn thành bước việc phục hồi kinh tế.

Điều đó cho thấy rằng nền kinh tế đang được cải thiện. Tỉ lệ tuyển dụng đã tăng vượt lên trên thời điểm tồi tệ nhất trước suy thoái trong mỗi bang, mặc dù sự cải thiện thường là khá nhỏ. Ở bang Mississippi, tỉ lệ tuyển dụng chỉ khoảng 0.1% trên mức đáy gần đây.

Điều đó cũng cho thấy sự phục hồi còn là bước đường dài. Tỉ lệ tuyển dụng đã phục hồi ở một vài bang với tỉ lệ tăng trưởng mạnh như tại Utah, Nebraska và Montana. Nhưng duy chỉ có 3 bang là Main, Texas và Utah đã phục hồi lại hơn nửa những gì đã thiệt hại.

Quá trình chập chạm này phản ánh thể hiện một thực tế ảm đạm. Phần lớn các nhà kinh tế học không kỳ vọng vào tỉ lệ tuyển dụng phục hồi được hoàn toàn. Một tỉ lệ tăng trưởng về số lượng người lớn đã quá già để làm việc, bởi vì thế hệ trẻ sinh bùng nổ thời kỳ trước (baby boomers) đang già hóa sang giai đoạn nghỉ hưu và số lượng ít hơn người nhập cư đang chiểm lĩnh vị thế trong thị trường lao động. Tỉ lệ người lao động khẳng định quyền lợi khuyết tật hoặc nghỉ hưu sớm cũng tăng lên mạnh trong những năm gần đây”.

Sau đây là một biểu đồ của John Williams tại ShadowStats thể hiện tỉ lệ những người thất nghiệp ở tình trạng như thế nào nếu như chính phủ xếp những người thoái lui khỏi lực lượng lao động cũng thuộc tỉ lệ thất nghiệp. Đường màu xanh bao gồm tất cả những người thoái lui, và đây không phải là mức gây thất vọng duy nhất dù nó đang tăng lên.


 Trong một thế giới chân thực, thực tế ảm đạm này, như tờ New York times đã nói, rằng đây có lẽ là một câu chuyện để kể. Và mục dù tờ Times bỏ qua những thảo luận rất rõ rằng rằng tại sao chính phủ đang tập trung vào con số sai, tờ báo này vẫn xứng đáng nhận được sự công nhận vì đã vén một phần dù nhỏ tấm màn bí mật.

By John Rubino

Thứ Năm, 19 tháng 6, 2014

Chúng ta không được chuẩn bị cho một cú sốc nữa về dầu mỏ

Ở một khía cạnh nào đó, năng lượng không ảnh hưởng nhiều đến như vậy đối với những gì đang diễn ra. Một khi nợ đã đạt được đến một mức độ nhất định, dầu mỏ có thể mở mức 10 đôla một thùng hoặc 200 đô la một thùng, tùy theo tình huống mà chúng ta đang phải đối mặt.

Nhưng chi phí của năng lượng vẫn có thể đóng một vai trò trong việc định hình khoảng thời gian và khuôn hình của cuộc khủng khoảng tài chính tiếp theo. Bong bóng bất động sản/phái dinh vào giai đoạn 2006-2008 chẳng hạn, có thể kéo dài hơn nữa nếu dầu mỏ không dừng ở ngưỡng 140 đô la một thùng vào năm 2007. Và việc phục hồi sau đó có lẽ được xúc tiến bởi cú giảm giá của dầu xuống còn 40 đô la một thùng vào năm 2008.

Với trung đông hiện tại đang chao đảo có thể dẫn đến một cuộc chiến tranh khác, thật dễ dàng để nhìn ra rằng tình trạng nguồn cung bị trì trệ sẽ dẫn đến dầu mỏ trở lại mức cao cao cũ hoặc hơn thế nữa. Vì vậy mà các câu hỏi được đặt ra, rằng điều đó có ảnh hưởng gì tới một nền kinh tế toàn cầu siêu đòn bẩy như ngày nay? Tất nhiên là ảnh hưởng tồi tệ rồi. Nhưng trước khi xem xét chúng, chúng ta hãy xem xét về việc giải thích ngắn gọn rằng tại sao mọi người nơi đó dường như rất dễ bị kích động với những người khác đến vậy: Câu chuyện bắt đầu vào năm 570 sau công nguyên ở một nơi mà hiện nay gọi là Ả rập Xê út, với sự ra đời của một cậu bé có tên là Muhammad vào một gia đình lái buôn lớn. Sau khi thực hiện một vài cuộc phiêu lưu và cưới một góa phụ giàu có khoảng 40 tuổi, ông ta bắt đầu có những linh ảnh và nghe được những giọng nói dẫn dắt ông đên việc viết nên một cuốn sách thiêng liêng có tên gọi là Kinh Cô-ran. Nhiều cuộc phiêu lưu sau đó, cuối cùng đã hình thahf nên một hệ thống tôn giáo/chính trị gọi là Đạo Hồi mà chi phối một phần lớn lãnh thổ khu vực.

Vào năm 632, Muhammad chết mà chỉ tên người kế nhiệm tạo nên một rạn vết nứt vĩnh viễn giữa những người Shi’ites – những người tin tưởng rằng chỉ có con cháu nhà Prophet Muhammad mới có thể lãnh đạo Hồi Giáo và những người Sunnis – những người lại muốn những nhà lãnh đạo tương lai phải được lựa chọn dựa trên sự đồng thuận.

Bây giờ quay trở lại vào thời điểm kết thúc chiến tranh thế giới thứ I: Nhà lãnh đạo người Anh Winston Churchill đã ngồi xuống cùng với một vài người đàn ông da trắng khác để vẽ nên những đường kẻ tùy tiện qua biên giới của các quốc gia Trung Đông gần đây được giữ lại ở vương quốc Thổ Nhĩ Kỳ. Họ đặt tên cho các quốc gia gồm Jordon, Syria, và Iraq và chỉ định vua cho các vương quốc đó. Không may là, những đường biên đó bao bọc quanh cả người Sunnis và Shi’ites, gồm cả những người theo Hồi Giáo thuộc vùng biên Iraq, Iran, Thổ Nhĩ Kỳ và những người theo đạo thiên chúa – những người không muốn bị kéo vào bất cứ sự liên quan nào của Hồi Giáo tại tiểu các vương quốc Ả-rập. Một thời gian ngắn sau đó, Israel bị xếp vào nhóm hỗn hợp và chia cắt nhưng những vùng phân chia dầu mỏ không công bằng bị phát hiện và sự đảm bảo không bền vững ở khu vực có thể thấy rõ.

Từ sau đó, sức mạnh phương Tây đã cố gắng can thiệp để giữ cho dòng chảy dầu mỏ bằng cách chỉ định và thay thế theo định kỳ những nhà lãnh đạo và tạo nên những liên minh. Tất cả xảy ra mà không có bất cứ ý kiến được đưa ra  dù là nhỏ nhất về những gì họ đang làm. Vì vậy tình huống đó đã xảy ra thực đã diễn ra rất tồi tệ vào những năm 1960 và 1970 cho đến những hiểm họa tiềm tàng ngày nay như hàng loạt các chế độ độc tài tại Trung Đông và các nhóm khủng bố tạo ra hàng loạt những nhóm Hồi Giáo Caliphate mới trong khi âm thầm chế tạo các vũ khí hủy diệt hàng loạt.

Điều khiến chúng ta rơi vào cuộc khủng hoảng hiện tại: Nước Mỹ, đã bãi nhiệm tổng thống độc tài Saddam Hussein và dành đến hàng ngàn tỉ đô la để tạo nên một nền dân chủ, đã diễn ra và chỉ để thấy chính phủ mới của người Shi’ite chèn ép người thiểu số Sunni dẫn đến những cuộc nổi loạn. Với sự trợ giúp (hoặc lãnh đạo, không rõ ràng lắm) của người Syrian theo đạo Hồi được đào tạo ở quốc gia nơi đang xảy ra nội chiến, người Sunnis đang trên bờ vực tiếp quản Iraq, và cả Mỹ lẫn những người Iran gốc Shi’ite đang bị kéo lại rõ ràng ở cùng một phe.

Đây là một đống hỗn loạn, và dòng chảy của dầu mỏ, nơi mà Iraq và Iran sản xuất phần lớn đang bị đe dọa.

Vậy thì giá 150 đô la một thùng có nghĩa gì hôm nay? Có vài điều sau:

Một cuộc suy thoái khác: Nền kinh tế Mỹ cam kết một tỉ lệ tăng trưởng hàng năm khoảng 2% trong quý đầu tiên và gần như là không mạnh như những nhà phân tích đã dự báo trước đó. Để khí đốt lên đến 5 đô la một gallon và chi tiêu của người tiêu dùng mà mô hình kinh tế Mỹ phụ thuộc vào sẽ bị cạn kiệt. Theo một cách khác, chúng ta có thể chi tiêu một lượng như vậy nhưng phần lớn sẽ dành cho gas và không còn gì khác nữa. Có quá nhiều thứ để cho sự phục hồi.

Thị trường vốn cổ phần đi xuống: Giá cổ phiếu phụ thuộc vào lợi nhuận doanh nghiệp, và theo đó phục thuộc vào doanh số. Nếu người Mỹ mua ít hơn, các doanh nghiệp sẽ kiếm ít hơn. Với cổ phiếu tăng tưởng tốt dạng blue chip hiện tại đang được định giá đúng, các công ty lớn đã đối mặt với việc doanh số đang giảm dần, nếu họ muốn tiếp tục giữ giá cổ phiếu ở bể đó, họ phải vay thậm chí nhiều tiền hơn và mua ngược trở lại cổ phiếu nhiều hơn, điều mà chỉ hiệu quả cho đến khi chi phí lãi suất bắt đầu chi phối những gì còn lại của lợi nhuận của họ. Sau đó, cổ phiếu Mỹ sẽ rơi mạnh.

Khủng hoảng tiền tệ: Nếu như Ả rập – Xê –út có thể kiểm soát cuộc xung đột gần đây thì doanh thu sẽ tăng vì họ bán cùng số lượng dầu mỏ nhưng với giá cao hơn. Điều này khiến người Mỹ không vui (một vài điều về chúng tôi gần đây đang nghiêng về Iran) và rõ ràng là không bao giờ cảm thấy bị bắt buộc phải chấp nhận chỉ bằng đô la để đổi lấy dầu. Có thể bắt đầu chấp thuận euro, yên và đồng nhân dân tệ và kết quả sẽ được giảm thiểu về cầu của đồng đô la, và một tỉ lệ hối đoái đồng đô la giảm và tất cả tạo nên sự rối loạn ở thị trường trái phiếu toàn cầu.

Phái sinh bị sập: Phái sinh – về cơ bản được thể hiện thông qua sự thay đổi của lãi suất, tỉ lệ hối đoái tiền tệ và đặc tính của trái phiếu doanh nghiệp, ở các sổ sách của các ngân hàng lớn đã thực sự tăng trưởng trong 5 năm kể từ khi những công cụ này gần như là bị phá hủy bởi hệ thống tài chính toàn cầu. Có khoảng một nửa của 10^15 và 10^15 giá trị bề mặt của bằng đồng đô la của các phái sinh được giao dịch ngoài kia và một cú đâm  làm giao động trên thị trường tài chính có thể gây khiến chúng bị bùng nổ.

Có những hậu quả khác có thể xảy ra nữa do một cuộc chiến tranh lớn ở Trung Đông, nhưng trước mắt đã là đủ để đưa ra nhận định rằng một hệ thống mà càng sử dụng nhiều đòn bẩy thì càng dễ bị tổn thương tạo nên những cú sốc ra ngoài. Và không ai dùng đòn bẩy nhiểu như chúng ta hiện tại.

By John Rubino

Bong bóng đang trở lại

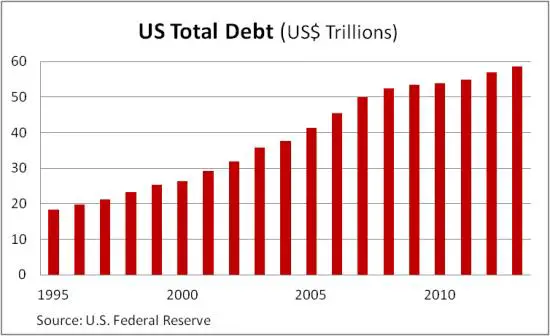
Với tất cả các nhà phân tích (bao gồm cả người viết bài này) những người đã nghĩ rằng việc chìm đắm trong nợ trong thập kỉ trước đánh dấu sự kết thúc của thời đại dùng đòn bẩy, diễn ra không quá nhanh. Điều này cho thấy những kí ức trước đó khá ngắn và sức ép in tiền của chính phủ rất lớn và sự kết hợp này đã chuyển việc “Giảm bớt gánh nợ lớn của nền kinh tế” thành một bước chuyển với tốc độ chậm chạp trên đường với một mức độ lớn hơn. Như biểu đồ sau đây chỉ ra, sự tăng trưởng về tổng nợ tại Hoa Kỳ khá bằng phẳng từ năm 2009 đến 2010, với nợ công có khi nhiều hay ít hơn khấu trừ một mức giảm trong việc tiêu dùng và cho vay kinh doanh. Nhưng hiện tại xu hướng lại một lần nữa đi lên vượt ra khỏi bảng trên.


Prudent Bear’s Doug Noland công bố phân tích theo quý về báo cáo Z.1 của FED về hoạt động trên thị trường tín dụng. Đây là tài liệu phải đọc nhưng báo cáo thứ sáu tuần trước thực sự khác thường. Trong tất cả các xu hướng lớn xấy, Noland đã chú thích như sau:
  • Tổng cộng (tài chính và phi tài chính) tín dụng  nhảy từ 484 tỉ đô la trong quý 1 lên 59.399 ngàn tỉ đô la hay 347% GDP.
  • Tổng nợ phi tài chính (NFD) mở rộng đến tỉ lệ 5%
  • Vay doanh nghiệp tăng mạnh ở mức 9.3%
  • Nợ chính phủ liên bang lên đến tỉ lệ 7.1%
  • Tín dụng tiêu dùng ở mức 6.6%
  • Giá trị ròng hộ gia đình lên 7.98 ngàn tỉ đô la hay tăng 10.8% trong năm qua
  • Trong 4 năm qua, giá trị tài sản tài chính do hộ gia đình nắm giữ tăng lên 22 ngàn tỉ đô la hay 49% lên mức là 67.2 ngàn tỉ đô la.
Điều gì đã xảy ra? Câu trả lời ngắn gọn đó là tỉ lệ lãi suất 0% cuối cùng đã bắt đầu phát huy tác dụng của nó. Các doanh nghiệp, đang trong quá trình sử dụng tỉ lệ lãi suất thấp của trái phiếu để mua lại cổ phiếu với một quy mô lớn. Xem tại Zero Hedge, đây là bí mật và người mua cổ phiếu hoàn toàn không phân biệt trong quý đầu tiên.

Và hiện tại tín dụng với chi phí thấp đang dẫn tới việc người tiêu dùng mua sắm oto và sử dụng thẻ tín dụng. Đây là một trích dẫn từ bài báo Financial Sense nói về việc người tiêu dùng Mỹ chi tiêu nhiều hơn trong khi thu nhập không tăng:

“Một trong những câu hỏi được đưa ra là “Việc tiêu dùng tăng lên được đảm bảo bởi nguồn thu gì?” Đó là một câu hỏi đáng giá vì tỉ lệ tăng trưởng tiền lương đang rất chậm chạp tại Mỹ hiện nay.
Vào thứ sáu, chúng tôi đã có câu trả lời. Tín dụng tiêu dùng tại Mỹ tăng vọt trên mức kỳ vọng. Trong khi các phương tiện truyền thông tập trung vào các báo cáo việc làm, đây là điều mấu chốt:

Nguồn: investing.com

Không như báo cáo trước đó của Fed cho thấy tín dụng tiêu dùng tăng bởi các khoản vay sinh viên và ít hơn là tài chính tự động, chúng tôi thấy có gì đó mới trong khoảng thời gian này. Sự gia tăng gây ra bởi một cú nhảy trong việc xoay vòng tín dụng. Người Mỹ đang khởi động việc sử dụng những tấm thẻ tín dụng lần nữa.


Đây chắc chắn là một tín hiệu tích cực vì nó cho thấy mức độ tự tin trong tiêu dùng của các hộ gia đình đang cải thiện một cách hiệu quả để những người tiêu dùng mong muốn được mua sắm nhiều hơn. Không may là một lượng lớn những hàng tiêu dùng mà người Mỹ mua lại có xuất xứ từ nước ngoài, dẫn đến việc thâm hụt cán cân thương mại ở mức ngoài kỳ vọng. Hiệu ứng đối với sự tăng trưởng GDP từ cú nhảy trong tiêu dùng này vì vậy mà bị triệt tiêu một cách tương đối”.

Một vài suy nghĩ
Chỉ sáu năm trước thôi, cú tăng mạnh trong việc tiêu dùng, việc thâm hụt mạnh cán cân thương mại và một khoản nợ khổng lồ đã gây ra cuộc suy thoái kinh tế lớn nhất kể từ cuộc Đại suy thoái và bây giờ chúng ta đang trở lại lúc đó. Chi tiết thì hơi khác một chút nhưng hiệu ứng chính cũng như vậy: giá cả hàng hóa tăng, tăng trưởng không bền vững và gia tăng rủi ro của hệ thống có thể kéo toàn bộ nền kinh tế xuống.

Tất cả những điều này tạo nên một bức tranh kinh tế hấp dẫn mà các gia đình đang không tạo ra nhiều tiền hơn những gì họ đã làm trong năm ngoái trong khi vay nhiều hơn nữa để mua những thứ không cần thiết, trong khi các doanh nghiệp bán các trái phiếu để bơm giá cổ phiếu của họ lên và bằng cách hàm ý việc thực hiện những lợi tức tăng thêm vào cuối năm. Điều này, trong ngắn hạn, một cuộc nợ nhiên liệu điên cuồng mà những cá nhân dễ bị tổn thương nhất sẽ bị kéo vào bởi các chính phủ và các doanh nghiệp trong việc thế chấp tương lai của họ để chuyển của cải sang giai đoạn “smart money”. Quay lại báo cáo Z.1 cho thấy việc nắm giữ tài sản tài chính của các gia đình đã tăng lên 22 ngàn tỉ chỉ trong 4 năm.

Điều này thật đáng buồn ở khía cạnh nào đó bởi vì người dân bị tổn thương, thường là vậy, chứ không phải là những người gây ra những quả bong bóng đó. Nhưng điều đó cũng thật đáng cáu giận vì điều tương tự cũng vừa mới xảy ra chỉ trong vòng 6 năm trước và điều này nên được mọi người ghi nhớ khi đi vay và tiêu dùng. Nếu tất cả việc mua thêm đồ ăn và thuốc trừ sâu này không đang làm suy hại đến khả năng nhận thức của một người trung bình (một chủ đề đã được đề cập trước đó) thì mọi người dùng thẻ tín dụng để mua những thứ hàng rác của Trung Quốc thực sự không có lý do gì để chối cãi.

Hiện tại, bong bóng này vẫn chỉ là câu chuyện và thực tế là nó đang sải bước để tác động đến cổ phiếu và trái phiếu ở mức độ quay vòng mới. Chỉ có một điều có thể nói về sự chắc chắn trong tương lai gần đó là những năm tiếp theo sẽ có nhiều biến động hơn những năm trước.

By John Rubino

Thứ Ba, 17 tháng 6, 2014

Trong Khi Các Phát Thanh Viên Tiếp Tục Nói Về Xu Hướng Giảm & Sự Sụp Đổ- Các Ngân Hàng Trung Ương Mua Các Thanh Khoản- Sự Chuyển Đổi Từ Công Sang Tư Nhân


Trước đây tôi đã cho biết rằng các nguồn tin của chúng ta đã thông báo rằng các ngân hàng trung ương đang bắt đầu mua cổ phần nhằm đa dạng khả năng dự trữ của họ. Tất cả các nguồn tin ở Châu Á và Châu Âu cũng được thông báo theo xu thế này. Vì vậy trong khi những phát thanh viên tiếp tục thuyết minh về sự sụp đổ và việc mua thanh khoản thì có thể thị trường bán lẻ vẫn chưa được mua bởi thị trường này khi mà các nhà môi giới tiết lộ với chúng tôi rằng đây vẫn chưa phải sự bùng nổ của việc bán lẻ.

Quan trọng hơn, các phát thanh viên trên TV đã nhầm lẫn thậm chí điều đó không hề buồn cười . Cuộc khủng hoảng tiền tệ thì rất là nghiêm trọng. Các ngân hàng trung tâm thì chịu tác động mạnh vào đồng Đôla bởi vì cuộc khủng hoảng ở Châu Âu và họ không thể đa dạng hóa. Họ chỉ nghĩ rằng họ có thể làm cho lãi suất đi tới mức âm, để cho chính họ mua thanh khoản. Ngân hàng trung ương trên khắp thế giới, bao gồm Trung Quốc, đã chuyển đổi một cách quyết đoán sang đầu tư vào các thanh khoản. Mọi nguồn tin chúng tôi được biết đều đi theo xu hướng này. Khi mà tỉ lệ lãi suất thấp tác động vào thu nhập, và các quốc gia như Thụy Sỹ đã từng phải chịu đựng thiệt hại với đồng Euro và sự sụp đổ của vàng thì các thanh khoản đang nhanh chóng trở thành nguồn dự trữ mới.

Các ngân hàng trung ương của Thụy Sỹ và Đan Mạch là những người mua thanh khoản lớn nhất trong thị trường châu Âu so với các ngân hàng trung ương khác. Ngân hàng nhà nước Thụy Sỹ có một số lượng thanh khoản vào khoảng 15%. Ông Thomas Jordn, Thống đốc ngân hàng nhà nước Thụy Sỹ đã tuyên bố công khai rằng họ đang mua cổ phiếu chung và cổ phiếu vốn nhỏ trong thị trường tại các nước phát triển trên toàn thế giới. Danh mục đầu tư thanh khoản của ngân hàng trung ương Đan Mạch có giá trị khoảng 500 triệu Đôla vào cuối năm ngoái. Cả hai nước này đều có ít sự lựa chọn.

Trớ trêu thay, đó lại là cách mà Fed đã bắt đầu vào năm 1913. Đó là để mua các tài sản tư nhân- không được công khai để cung cấp một sự kích thích trực tiếp. Cách duy nhất mà các ngân hàng trung ương có thể kích thích nền kinh tế thì lại thật trớ trêu mua tài sản tư nhân- không công khai. Các ngân hàng trung ương đã trở thành những người chơi chính trên thị trường thanh khoản thế giới và điều này đã được giữ bí mật tốt nhất. Họ thật sự có rất ít lựa chọn. Với các cuộc khủng hoảng nợ tuyệt đối trong khu vực và nước Pháp đã nói rằng 60% nợ quốc gia là bất hợp pháp và nước Áo đã nói rằng chúng không bao giờ được đảm bảo bới bất cứ điều gì, các nhà chức trách các ngân hàng trung ương có thể im lặng nhưng họ không ngu ngốc.

Các ngân hàng trung ương gần đây khá  là kín đáo. Một vài trong số họ đã tham gia Hội nghị kinh tế thế giới của chúng tôi. Điểm mẫu chốt là nguồn dự trữ của họ đã chịu tác động tử việc giảm của vàng và tỉ lệ lãi suất với sự bất ổn lớn trong nợ cao nhờ có châu Âu, điều này đã góp vào sự sụt giảm nghêm trọng trong thu nhập những năm gần đây. Các ngân hàng châu Âu cũng đang bị ảnh hưởng theo cách tương tự từ các quỹ lương hưu. Khủng hoảng tài chính thế giới mà chính chúng ta nhìn thấy xoay chuyển tâm trí chúng ta theo hướng tốt nhất.

Chúng ta đang tiếp cận nguồn dự trữ ở mức 30 tỷ Đôla. Hầu hết mọi người không biết tới điều đó, nhưng người nắm giữ lĩnh vực thanh khoản công lớn nhất hiện nay là Quản lý dự trữ ngoại hối Nhà nước Trung Quốc. Danh mục đầu tư của họ hiện nay là gần 4 tỷ Đôla so sánh với Quỹ Postal Savings của Nhật Bản trước đây vào năm 1989 đã là lớn nhất với khoảng 1,2 tỷ Đôla. Ngân hàng trung ương Trung Quốc đã trục tiếp mua các cổ phần thanh khoản nhỏ trong các công ty blue-chip lớn.

Đây là thời điểm mới của quá trình tích lũy. Những ngày nay mọi thứ đã khác bởi vì đồng Đôla đang trở thành một sự độc quyền theo mặc định. Điều này buộc các ngân hàng trung ương phải đa dạng hóa các thanh khoản vì họ không còn tin tưởng vào nợ quốc gia được nữa. Xin chào! Chào mừng bạn đến với sự chuyển đổi từ công sang tư nhân.

Luna


By : Martin Amstrong

June 16, 2014

Thứ Sáu, 6 tháng 6, 2014


Thị trường cổ phiếu – Có phải thời điểm nắm giữ tiền mặt không?

Rất nhiều người nhận xét đang hỏi liệu thị trường này có đang có dấu hiệu suy kiệt, gợi ý rằng đây là lúc nên bước ra khỏi, đầu tư vào tiền mặt và đợi cho một sự phục hồi nghiêm túc nào đó hay là sự sụp đổ nào để quay lại.

Để cố gắng trả lời câu hỏi này, chúng ta hãy nhìn vào tình huống từ một quan điểm nhìn xa hơn một quan điểm thông thường. Theo đó, tôi muốn nhìn vào một biểu đồ quan sát trong 6 năm được đánh dấu như sau: 1. Chỉ số Dow Jones về vận tải, 2. Chỉ số DJ về Công nghiệp.,3. Chỉ số 500 S&P, 4. Chỉ số NASDAQ 100, 5. Chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo tuần).; 6. chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo ngày); 7.Chỉ số NYSE A/D Line và 8. Chỉ số tỉ lệ cổ phiếu trên mức trung bình ngày 200.

Quan sát
Thị trường tăng được thể hiện vào tháng 3 năm 2009 cho thấy không có dấu hiệu nào dịu bớt đi. Đối với chỉ số Dow về vận tải và chỉ số Dow về Công nghiệp, chúng ta thấy những đỉnh mới cao hơn đỉnh cũ và đáy mới cao hơn đáy cũ và cả hai chỉ số đều phù hợp.
Điềm mạnh này được khẳng định lại bởi chỉ số S&P 500 và chỉ số NASDAQ 100 vì cả hai đều đang đạt những đỉnh mới cao hơn đỉnh cũ từ những đáy cao hơn.
Đường NYSE A/D cho thấy không có bất cứ dấu hiệu nào cho thấy sự căng thẳng mang tính kĩ thuật. Nếu hơi thở của thị trường thực sự đang yếu đi, chúng ta sẽ bắt đầu nhìn thấy sự giảm trong những đường trung bình 20, 50, 100 hay 200 ngày. Không có bằng chứng nào cho điều đó xảy ra vào lúc này. Chính vì vậy, sự tăng giá vào năm 2009 ở đúng nơi mà nó diễn ra.
Tuy nhiên, có một vài chỉ số cho thấy nền tảng của nền kinh tế có thể đang yếu đi. Đường màu vàng về khai khác than đá trong chỉ số Russell 2000. Cổ phiếu vốn hóa nhỏ dường như nhạy cảm hơn đối với sự suy thoái kinh tế hơn những cố phiếu vốn hóa lớn. Nhìn vào biểu đồ theo ngày của Russell 2000, chúng ta có thể thấy rằng đường trung bình ngày 50 đã giao với đường trung bình ngày 100 và giá đang giao động xung quanh đường trung bình 200. Trong vòng hơn 2 tháng, đường trung bình 50 và đường trung bình 100 đã trở thành những điểm giá kháng cự thay vì hỗ trwoj. Nếu xu hướng giá trong tương lai gần cũng giống mức kháng cự ở đường trung bình 200 đó, chỉ số này sẽ bước vào xu hướng gia đi xuống và sẽ gây nên những sự quan ngại.
Khi nhìn vào biểu đồ 8: “% của cổ phiếu trên mức đường trung bình 200”, chúng ta thấy có nhiều dấu hiệu hơn về sự suy thoái. Chỉ số về hơi thở thị trường này cho ta biết đang có ít cổ phiếu hơn phá vỡ lên ngưỡng trung bình khá lớn này. Vì thế thị trường sẽ không mạnh hơn và thực tế là đang yếu đi và một nguyên nhân nữa gây sự ngưng trệ đó, nhưng không đáng lo lắng.
Ở thế cân bằng, lọc tất cả thông tin từ những biểu đồ dưới đây, tôi tin rằng thị trường đi lên vẫn còn đó. Chăc chắn sẽ sớm có những dấu hiệu chỉ ra sự suy kiệt nhưng đã không có sự thiệt hại nghiêm trọng nào mang tính kĩ thuật xảy ra là mình chứng cho thấy gia được thỏa thuận trong thời gian gần. Trái lại, những điểm yếu ở thị trường châu Âu được thảo luận trong những đầu mục dưới đây trở nên rõ rệt hơn, có thể rằng GDP Mỹ trong thời gian tiếp tới sẽ suy yếu. Tuy nhiên thông tin này như một con dao hai lưỡi. Nếu Janet Yellen phản ứng với những dữ liệu về tăng trường kinh tế châu Âu tiêu cực bằng cách chậm rãi giảm QE, thị trường có thể bị tan vỡ sang giai đoạn sau của một xu hướng tăng giá hình hyperbol. Điều này có nghĩa với tôi rằng có một rủi ro lớn nằm ngoài thị trường. Vì vậy, tôi thấy không có lựa chọn dễ dàng nào cho nhà đầu tư và người quản lý tiền. Thoát khỏi “bức tường lo lắng” sẽ tiếp tục trong những thời gian tiếp.


Biểu đồ 1. Chỉ số Dow vận tải theo tuần


Biểu đồ 2. Chỉ số Dow Công nghiệp theo tuần


Biều đồ 3. Chỉ số 500 S&P theo tuần


Biều đồ 4. Chỉ số NASDAQ theo tuần


Biểu đồ 5. Chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo tuần).


Biểu đồ 6. Chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo ngày);


Biểu đồ 7.Chỉ số NYSE A/D Line theo tuần


Biểu đồ 8. % cổ phiếu trên mức trung bình ngày 200.


Khủng hoảng khu vực đồng Euro theo xoáy ốc
Tôi không viết về EU trong một thời gian dài. Điều này không bởi vì vấn đề đó đã dịu bớt mà bởi vì chúng trở nên lan tỏa quá nhiều đến nỗi khó có thể bao phủ hết tất cả. Để người đọc có cảm giác về những gĩ đã đang được hé mở tôi sẽ trích dẫn sau 4 trích đoạn ngắn từ những blog và tờ thời báo Ai-Len để đưa đến việc nhận biết những gì thực sự đang tiến triển.
Những con số tăng trưởng lờ đờ gần đây về khu vực đồng Euro đã có những biến động chính trị nghiêm trọng mà Nghị viện Châu Âu mới là một trong đó. Từ ý kiến của riêng tôi rằng vì sự khủng hoảng ngày càng sâu có thể ảnh hưởng nghiêm trọng đến việc phục hồi của Mỹ và có thể thuyết phục Janet Yellen xem xét việc tham dự kế hoạch của cô rút dần khỏi việc giảm nhẹ rào cản nhập khẩu. Hành động như vậy có thể dẫn đến ảnh hưởng lớn trên thị trường.
1. Dữ liệu kinh tế dẫn NHTW Châu Âu vào chỗ không biết
Tờ Thời báo Ai-Len, Dublin, 5.06.2014 viết:
“Thống kê về đồng Euro khẳng định rằng sự tăng trưởng là một sự thiếu hụt 0.2 mỗi xent trong quý đầu tiên. Mario Draghi, chủ tịch NHTW Châu Âu sẽ bị tạm chứ vì những dữ liệu gần đây.
Thông tin về đồng Euro ngày hôm qua khẳng định sự tăng trưởng vượt qua sự ngăn cách là một sự thiếu hụt khoảng 0.2 mỗi cent trong quý đầu tiên, chỉ đạt một nửa một sự tăng trưởng không mấy kích thích tương đối như các nhà phân tích đã kỳ vọng là 0.4 mỗi cent. Các năm qua, tỉ lệ tăng trưởng chỉ 0.9 mỗi cent.
2. Việc phân chia nghị viện vào cuộc bầu cử ngày 23 tháng 5
Tờ Euro News dẫn: “Đó là một đêm gây shock địa chấn cho toàn châu Âu vì cuộc bầu cử diễn ra trên toàn EU. Một sự rùng mình gây ngạc nhiên đó là những cử tri có mặt đến quá 0.1% bất chấp dự đoán về sự hờ hững của cử tri.
Nhưng, ước lượng kết quả bầu cử chỉ ra rằng những người Anh có thành kiến với châu Âu lai chiếm phần đa số phiếu bầu trong một vài liên bang thành viên lớn nhất, nhưng đầu não của phe ủng hộ châu Âu trong nghị viện (EPP), vẫn thấy có lý do để ăn mừng.

“Tôi muốn nói với các bạn rằng. Chúng ta đã dừng xu hướng làm thấp số người có mặt. Đây là một trong những mục tiêu chính của chúng tôi, trong khuôn khổ dân chủ. Rõ rằng là, điều đó không hoàn hảo, chắc chắn vậy, chúng ta không hài lòng, nhưng ít nhất đây là lần đầu tiên chúng ta dừng xu hướng chủ nghĩa vắng mặt lại”. Ông Joseph Daul nói tại nghị viên tại Brussels.
3. Cuộc khủng hoảng tại Ukraina, một thành viên EU
Tờ STRATFOR, từ Hungary, 21/05/2014, đưa tin:
“Cuộc khủng hoảng Ukraina chỉ có thể được hiểu theo hướng là sự sai lầm trong liên minh Châu Âu. Đức đang làm rất tốt, nhưng không có nghĩa là sẵn sàng chịu rủi ro. Phần còn lại phía Bắc Âu đã trải qua thời kỳ thất nghiệp lớn, nhưng khu vực Địa Trung Hải đã bị tàn phá bởi nạn thất nghiệp. Khủng hoảng tài chính châu Âu đã biến đổi thành khủng khoảng xã hội và khủng hoảng xã hội đó sẽ dến đến các hậu quả về mặt chính trị.
Ở tầng lớp trung lưu, và những người nghĩ rằng họ sẽ vươn lên tầng lớp trung lưu, đã bị ảnh hưởng nhiều nhất. Sự đối lập giữa những lời hứa đầy phấn khích của Liên minh Châu Âu và thực tế khốc liệt đã tạo ra những bước chuyển gây khó khăn không chỉ cho các thành viên trong liên minh Châu Âu mà còn ảnh hưởng đến nguyên tắc của khối: một định mệnh được sẻ chia mà trong đó một công dân Châu Âu vượt qua sự trung thành riêng khác và mang đến lợi ích về hòa bình và thịnh vượng. Nếu sự thịnh vượng đó chỉ là một huyền thoại và nếu mỗi quốc gia tự họ sau đó nảy sinh sự tán dương theo chủ nghĩa quốc gia. Chủ nghĩa quốc gia trong một châu lục gồm nhiều sự cách biệt sẽ mang đến sự ngờ vực sâu sắc. Vì thế nguyên tắc của biên giới mở, ý kiến rằng mọi người có thể làm việc ở bất cứ nơi đâu và trên tất cả, ý kiến rằng quốc gia không quan trọng quả thực rất khó khăn”.
4.   Họ đang ăn cắp mọi thứ, thậm trí cả nhà chúng tôi
Bởi  Afrodity Giannakis, từ Thessaloniki, Hi Lạp. 21/05/ 2014
“Tôi ước rằng mình có thể rời Hi Lạp. Tôi không thể tiếp tục sống ở đây. Tôi đã làm việc nhiều giờ và sống giản dị hết mức có thể nhưng tôi vẫn không thể trả các hóa đơn, thuế thu nhập hoặc những loại thuế khác như thuế BĐS. Thợ thuế của tôi cứ tăng lên. Tôi sẽ mất nhà. Họ đang đánh cắp nhà của chúng tôi và họ không phải là người cộng sản. Và mọi người đang trở nên buồn bã hơn và giận dữ hơn mỗi ngày. Tôi không thể tiếp tục thế này”.
Đây là lời đáp lại mà tôi nhận được khi chào một ngời bán hàng tại một chợ trời trong khu vực của tôi. Theo tình hình làm việc và đi lại rất khó khăn của tôi, tôi không thể gặp lại anh ta hàng tháng trời. Sự giận dữ và thất vọng của anh ta lớn hơn bao giờ hết và đó là trường hợp rất bình thường ở Hi Lạp
By Christopher M. Quigley
B.Sc., M.M.I.I. Grad., M.A.http://www.wealthbuilder.ie
Ông Quigley sinh năm 1958 ở Dublin, Ai-Len. Ông có bằng cử nhân về kế toán và quản trị tại trường Trinity Dublin và tốt nghiệp chuyên ngành Marketing ở Học viện Ai Len. Ông bắt đầu đầu tư vào thị trường cổ phiếu vào năm 1989 ở Belmont, California nơi mà ông sống 6 năm. Ông đã thành lập khóa học đầu tư và giao dich Wealthbuilder trên 20 năm như một kết quả của sự nghiên cứu, học tập và trải nghiệm. Hệ thống này đưa ra những phân tích kỹ thuật cơ bản và tập trung vào đà tiến, giá trị và chiến lược nghỉ hưu.
Từ 2007, Ông Quigley đã viết trên 80 bài báo được xuất bản trên những trang web phổ thông tại California, New York và Dublin/
Ông hiện đang sống tại Dublin, Ailen và Vịnh Tampa, Floria
Lời tuyên bố:
Những ý kiến trên nhằm cung cấp những thông tin chung và không phải là lời khuyên để đầu tư. Thông tin và phân tích trên được lấy từ nguồn và phương pháp sử dụng được tin tưởng là đáng tin cậy nhưng chúng tôi không chịu trách nhiệm cho bất cứ sự mất mát nào về giao dịch có thể xảy ra vì những phân tích này. Các cá nhân nên nhờ các chuyên gia tư vấn tài chính của mình trước khi tham gia bất cứ giao dịch nào.
By: By Christopher M. Quigley

KT Katy – To Nga
Biểu đồ 2. Chỉ số Dow Công nghiệp theo tuần
Biều đồ 3. Chỉ số 500 S&P theo tuần
Biều đồ 4. Chỉ số NASDAQ theo tuần
Biểu đồ 5. Chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo tuần).
Biểu đồ 6. Chỉ số Russel 2000 (vốn hóa nhỏ, cổ phiếu theo ngày);
Biểu đồ 7.Chỉ số NYSE A/D Line theo tuần
Biểu đồ 8. % cổ phiếu trên mức trung bình ngày 200.
Khủng hoảng khu vực đồng Euro theo xoáy ốc
Tôi không viết về EU trong một thời gian dài. Điều này không bởi vì vấn đề đó đã dịu bớt mà bởi vì chúng trở nên lan tỏa quá nhiều đến nỗi khó có thể bao phủ hết tất cả. Để người đọc có cảm giác về những gĩ đã đang được hé mở tôi sẽ trích dẫn sau 4 trích đoạn ngắn từ những blog và tờ thời báo Ai-Len để đưa đến việc nhận biết những gì thực sự đang tiến triển.
Những con số tăng trưởng lờ đờ gần đây về khu vực đồng Euro đã có những biến động chính trị nghiêm trọng mà Nghị viện Châu Âu mới là một trong đó. Từ ý kiến của riêng tôi rằng vì sự khủng hoảng ngày càng sâu có thể ảnh hưởng nghiêm trọng đến việc phục hồi của Mỹ và có thể thuyết phục Janet Yellen xem xét việc tham dự kế hoạch của cô rút dần khỏi việc giảm nhẹ rào cản nhập khẩu. Hành động như vậy có thể dẫn đến ảnh hưởng lớn trên thị trường.
1. Dữ liệu kinh tế dẫn NHTW Châu Âu vào chỗ không biết
Tờ Thời báo Ai-Len, Dublin, 5.06.2014 viết:
“Thống kê về đồng Euro khẳng định rằng sự tăng trưởng là một sự thiếu hụt 0.2 mỗi xent trong quý đầu tiên. Mario Draghi, chủ tịch NHTW Châu Âu sẽ bị tạm chứ vì những dữ liệu gần đây.
Thông tin về đồng Euro ngày hôm qua khẳng định sự tăng trưởng vượt qua sự ngăn cách là một sự thiếu hụt khoảng 0.2 mỗi cent trong quý đầu tiên, chỉ đạt một nửa một sự tăng trưởng không mấy kích thích tương đối như các nhà phân tích đã kỳ vọng là 0.4 mỗi cent. Các năm qua, tỉ lệ tăng trưởng chỉ 0.9 mỗi cent.
2. Việc phân chia nghị viện vào cuộc bầu cử ngày 23 tháng 5
Tờ Euro News dẫn: “Đó là một đêm gây shock địa chấn cho toàn châu Âu vì cuộc bầu cử diễn ra trên toàn EU. Một sự rùng mình gây ngạc nhiên đó là những cử tri có mặt đến quá 0.1% bất chấp dự đoán về sự hờ hững của cử tri.
Nhưng, ước lượng kết quả bầu cử chỉ ra rằng những người Anh có thành kiến với châu Âu lai chiếm phần đa số phiếu bầu trong một vài liên bang thành viên lớn nhất, nhưng đầu não của phe ủng hộ châu Âu trong nghị viện (EPP), vẫn thấy có lý do để ăn mừng.

“Tôi muốn nói với các bạn rằng. Chúng ta đã dừng xu hướng làm thấp số người có mặt. Đây là một trong những mục tiêu chính của chúng tôi, trong khuôn khổ dân chủ. Rõ rằng là, điều đó không hoàn hảo, chắc chắn vậy, chúng ta không hài lòng, nhưng ít nhất đây là lần đầu tiên chúng ta dừng xu hướng chủ nghĩa vắng mặt lại”. Ông Joseph Daul nói tại nghị viên tại Brussels.
3. Cuộc khủng hoảng tại Ukraina, một thành viên EU
Tờ STRATFOR, từ Hungary, 21/05/2014, đưa tin:
“Cuộc khủng hoảng Ukraina chỉ có thể được hiểu theo hướng là sự sai lầm trong liên minh Châu Âu. Đức đang làm rất tốt, nhưng không có nghĩa là sẵn sàng chịu rủi ro. Phần còn lại phía Bắc Âu đã trải qua thời kỳ thất nghiệp lớn, nhưng khu vực Địa Trung Hải đã bị tàn phá bởi nạn thất nghiệp. Khủng hoảng tài chính châu Âu đã biến đổi thành khủng khoảng xã hội và khủng hoảng xã hội đó sẽ dến đến các hậu quả về mặt chính trị.
Ở tầng lớp trung lưu, và những người nghĩ rằng họ sẽ vươn lên tầng lớp trung lưu, đã bị ảnh hưởng nhiều nhất. Sự đối lập giữa những lời hứa đầy phấn khích của Liên minh Châu Âu và thực tế khốc liệt đã tạo ra những bước chuyển gây khó khăn không chỉ cho các thành viên trong liên minh Châu Âu mà còn ảnh hưởng đến nguyên tắc của khối: một định mệnh được sẻ chia mà trong đó một công dân Châu Âu vượt qua sự trung thành riêng khác và mang đến lợi ích về hòa bình và thịnh vượng. Nếu sự thịnh vượng đó chỉ là một huyền thoại và nếu mỗi quốc gia tự họ sau đó nảy sinh sự tán dương theo chủ nghĩa quốc gia. Chủ nghĩa quốc gia trong một châu lục gồm nhiều sự cách biệt sẽ mang đến sự ngờ vực sâu sắc. Vì thế nguyên tắc của biên giới mở, ý kiến rằng mọi người có thể làm việc ở bất cứ nơi đâu và trên tất cả, ý kiến rằng quốc gia không quan trọng quả thực rất khó khăn”.
4.   Họ đang ăn cắp mọi thứ, thậm trí cả nhà chúng tôi
Bởi  Afrodity Giannakis, từ Thessaloniki, Hi Lạp. 21/05/ 2014
“Tôi ước rằng mình có thể rời Hi Lạp. Tôi không thể tiếp tục sống ở đây. Tôi đã làm việc nhiều giờ và sống giản dị hết mức có thể nhưng tôi vẫn không thể trả các hóa đơn, thuế thu nhập hoặc những loại thuế khác như thuế BĐS. Thợ thuế của tôi cứ tăng lên. Tôi sẽ mất nhà. Họ đang đánh cắp nhà của chúng tôi và họ không phải là người cộng sản. Và mọi người đang trở nên buồn bã hơn và giận dữ hơn mỗi ngày. Tôi không thể tiếp tục thế này”.
Đây là lời đáp lại mà tôi nhận được khi chào một ngời bán hàng tại một chợ trời trong khu vực của tôi. Theo tình hình làm việc và đi lại rất khó khăn của tôi, tôi không thể gặp lại anh ta hàng tháng trời. Sự giận dữ và thất vọng của anh ta lớn hơn bao giờ hết và đó là trường hợp rất bình thường ở Hi Lạp
By Christopher M. Quigley
B.Sc., M.M.I.I. Grad., M.A.http://www.wealthbuilder.ie
Ông Quigley sinh năm 1958 ở Dublin, Ai-Len. Ông có bằng cử nhân về kế toán và quản trị tại trường Trinity Dublin và tốt nghiệp chuyên ngành Marketing ở Học viện Ai Len. Ông bắt đầu đầu tư vào thị trường cổ phiếu vào năm 1989 ở Belmont, California nơi mà ông sống 6 năm. Ông đã thành lập khóa học đầu tư và giao dich Wealthbuilder trên 20 năm như một kết quả của sự nghiên cứu, học tập và trải nghiệm. Hệ thống này đưa ra những phân tích kỹ thuật cơ bản và tập trung vào đà tiến, giá trị và chiến lược nghỉ hưu.
Từ 2007, Ông Quigley đã viết trên 80 bài báo được xuất bản trên những trang web phổ thông tại California, New York và Dublin/
Ông hiện đang sống tại Dublin, Ailen và Vịnh Tampa, Floria
Lời tuyên bố:
Những ý kiến trên nhằm cung cấp những thông tin chung và không phải là lời khuyên để đầu tư. Thông tin và phân tích trên được lấy từ nguồn và phương pháp sử dụng được tin tưởng là đáng tin cậy nhưng chúng tôi không chịu trách nhiệm cho bất cứ sự mất mát nào về giao dịch có thể xảy ra vì những phân tích này. Các cá nhân nên nhờ các chuyên gia tư vấn tài chính của mình trước khi tham gia bất cứ giao dịch nào.

By: Christopher M. Quigley


KT Katy – To Nga